Beiträge von Winter

    woodpecker Die Sache mit dem thematisch verwandten, an anderer Stelle erwähnten zweifelhaften Sparen in Handelsbilanzüberschüssen ist ja seit Jahrzehnten Konsens in diesem Forum. Volle Zustimmung dazu.

    Diese Petrodollartheorie erscheint zunächst als plausible, wenn auch unbelegte Verschwörungstheorie.

    Es ergibt jedoch keinerlei Sinn, daß Trump gegen die Handelsbilanzüberschüsse vorgeht mit Zöllen und ausdrücklich einen schwächeren Dollar will. (Ein solcher logischer Widerspruch interessiert freilich das für Verschwörungstheorien anfällige Publikum in der Regel nicht) Die behaupteten Machenschaften zielen ja genau auf das Gegenteil ab: einen starken US-Dollar und die Finanzierung des Leistungsbilanzdefizites durch das Ausland, damit die USA auf Kosten das Restes der Welt leben kann. Nun?

    Ein hoher Ölpreis hat gravierende negative Effekte, die meiner Meinung nach überwiegen. Aber das ist nur ein Zusatzaspekt, der die zugrundeliegende Theorie nicht widerlegt.

    Im Falle Rußland paßt es allerdings zeitlich nicht und auch angesichts der komplexen und sich über lange Zeit entwickelnden Gemengelage, daß Rußland hier bestraft würde für den Handel abseits des US-Dollars. Aber geschenkt, im Falle des zu mächtigen Rußlands muß es auch nicht erklärt werden.

    Aber an noch etwas krankt es: Wenn Länder "bestraft" werden sollen für den Handel in Nicht-USD, dann muß ihnen das auch bewußt sein. Wie sonst sollten sie ihre Lektion lernen - und auch alle anderen, falls es der Abschreckung dienen soll? Wenn das aber allgemein bekannt ist, dann wundert es doch, daß niemand darüber spricht. Gut, Saddam Hussein lebt nicht mehr und Maduro sitzt im Gefängnis, aber auch von Putin und den Mullahs und allen anderen habe ich nie einen solchen Vorwurf vernommen. Es wäre doch sehr naheliegend, die Weltöffentlichkeit gegen den Bully USA aufzubringen?

    Du müsstest auch darlegen, ob denn der Aufwand, der für all das betrieben wird, in einem wenigstens plausiblen Verhältnis zum Nutzen steht. Die Kriegskosten sind nämlich immens, im Falle des Iraks und auch des Irans.

    Mir ging es darum, daß man eigentlich Äpfel mit Birnen vergleicht, oder daß der Vergleich eine niedrige bzw. konstante Inflation voraussetzt, was meistens auch gegeben sein dürfte. Man kann die Diskrepanz - hohe Aktienbewertung trotz hoher Zinsen - auch so interpretieren, daß die Gefahr einer künftig höheren Inflation eingepreist wird. Melt-up-Boom sozusagen. Nicht, daß ich absehen könnte, wie es dazu kommen sollte, nur als allgemeine Feststellung. Die Monetarisierung der alten Schulden sollte nämlich nicht inflationär wirken, aber es bleibt abzuwarten, wie sich das auflöst.

    Das spielt gar keine so grosse Rolle wenn Du suchst was in 1-3 Monaten faellig wird. [...] Zuviel Arbeit? Aktien zu analysieren ist auch aufwaendig).

    Aktien zu analysieren ist eine einmalige Aufgabe, wenn man welche sucht, die man langfristig halten kann. Nicht vier bis zwölf Mal im Jahr für jede einzelne Position.

    Langlaufende Anleihen werden denke ich nicht von Privaten gekauft, für die sind sie wieder geeignet noch gedacht, sondern v.a. von Institutionellen (Versicherungen), die nominelle Ansprüche bedienen müssen.

    Der obige Chart zeigt an, daß dem CDS-Markt im letzten Jahr bewußt wurde, daß die Musik bezüglich des KI-Investitionsbooms abrupt aufhören kann zu spielen.

    Dazu passend: Donald Trump sagte am 21.8. auf die Frage, welche Interventionsmöglichkeiten es denn sonst noch gäbe, um die Renditen auf Staatsanleihen zu drücken, außer den Rückkäufen von Langläufern und deren Ersatz durch Kurzläufer: “We have many types of intervention. That’s one. The ultimate intervention is our military. And if we have to use that, we will.” Ich erinnere mich an Willys Begriff "Atombombenstandard".

    Donald Trump droht dem Anleihemarkt mit dem Militär
    Für Donald Trump ist Politik eine Frage von Stärke, Druck und Eskalation. Nun spricht er sogar bei einer Frage zu steigenden Anleiherenditen vom US-Militär.…
    www.n-tv.de

    Sehr kurzfristige Anleihen lohnen nicht wegen der anteilsmäßig hohen Kaufspesen, und etwas längerlaufende zu kaufen, wenn man von einem Crash ausgeht, in welchem sich typischerweise die Refinanzierungsmöglichkeiten für solche Unternehmen drastisch verschlechtern werden - klingt nicht gerade schlau. Gerade auf den letzten Metern dürften solche Anleihen doch besonders riskant sein. Es fallen ja nicht isoliert die Aktienkurse, wenigstens wird es Verwerfungen am Kreditmarkt geben in einer Finanzkrise. Der nächste Crash wird ein Bondcrash sein, schrieb Peter Huber gestern. Es gibt zwar kein Zinsänderungs- bzw. Spreadrisiko, wenn man bis zur Endfälligkeit hält, und unter normalen Umständen ist auch das Ausfallrisiko überschaubarer als bei langen Laufzeiten, aber im Gegensatz zu langlaufenden (sofern es bei denen keine anderweitigen Fälligkeiten zwischendurch gibt) ist die Anfälligkeit gegenüber einer Finanzkrise erhöht. Genau davor willst Du Dich aber schützen!

    Es ist immer die gleiche Art von Denkfehler, Du übersiehst immer den Haken.

    Nicht ganz so schöne Anleihen:

    Externer Inhalt pbs.twimg.com
    Inhalte von externen Seiten werden ohne Ihre Zustimmung nicht automatisch geladen und angezeigt.

    Anleihenrenditen kann man nicht direkt mit Aktien-Gewinnrenditen vergleichen, denn erstere sind nominal und letztere real. Es hängt also von der (Erwartung der) künftigen Inflation ab.

    Aber die Zentralbanken kaufen.

    Derzeit findet wie schon mehrfach geschrieben kein QE statt, sondern zuletzt sogar das Gegenteil - QT, die Zentralbankbilanzen von Fed und EZB schrumpften. Gekauft hat in den USA das Finanzministerium, nicht die Fed. Es gibt übrigens auch keine Notwendigkeit, daß Schulden exponentiell wachsen müßten.

    Wie oben dargestellt wurde, stimmt Joes Aussage eigentlich nicht einmal formal, lediglich am Sekundärmarkt. Durch Neuemissionen fließt tatsächlich Geld in dadurch neu geschaffene Anleihen und Aktien! Auf der anderen Seite steht dann nämlich kein Finanzmarktteilnehmer.

    Während unser aller Lebzeit (winter mal ausgenommen ;-) )

    Eben, wenn man sich selbst erhält, ist es doch ok, keine Kinder zu haben, und ggf. kann man das immer noch in 100 Jahren machen (irgendwann endet natürlich das Leben weiterhin). ;)

    Gehört in den Lagethread. Wenn die Zinsen weiter steigen, dann wird sich irgendwann die alte Frage wieder stellen, ob das eine Auswirkung auf den Aktienmarkt hat. Wir hatten hier festgestellt, daß die oft behauptete Korrelation nicht immer gab. Aber wer weiß, vielleicht wird das der Auslöser für den Crash, den Joe so sehr herbeisehnt. Die Bewertung alleine wird es nämlich nicht sein, die sagt nur etwas über die Renditeaussichten über 10+ Jahre. Aber es erhöht sich ja auch die Zinslast für die Unternehmen und bremst Investitionen.

    Wie positioniert man sich dafür? Gold + Goldminen Long auf jeden Fall.

    Auf jeden Fall? Klassischerweise gelten hohe Realzinsen als kontraproduktiv für Gold. Schon klar, die bereits hohe Staatsverschuldung wird dadurch schwieriger zu handhaben.

    Erinnerung von Wes Gray, daß Market-Timing vergeblich ist (zumal die langfristige Rendite-Erwartung für europäische Value-Nebenwerte nicht niedrig ist):

    Externer Inhalt x.com
    Inhalte von externen Seiten werden ohne Ihre Zustimmung nicht automatisch geladen und angezeigt.
    Durch die Aktivierung der externen Inhalte erklären Sie sich damit einverstanden, dass personenbezogene Daten an Drittplattformen übermittelt werden. Mehr Informationen dazu haben wir in unserer Datenschutzerklärung zur Verfügung gestellt.

    Japan, diesmal bis 1990 zurückgehend. Damals kauften die Japaner tatsächlich Aktien zur bisherigen Rekordbewertung im weltweiten historischen Vergleich, als es zugleich Anleihen für 7% p.a. gab?! In der nachfolgenden Deflation war das keine schlechte Investition, selbst ohne die Kursgewinne bei Langläufern wegen den sinkenden Zinsen!

    Externer Inhalt pbs.twimg.com
    Inhalte von externen Seiten werden ohne Ihre Zustimmung nicht automatisch geladen und angezeigt.

    Das Niveau Mitte der 90er ist erreicht. Als Carrytrader würde ich so langsam kalte Füße bekommen... Aber noch geht die Rechnung auf dem Papier auf.

    ... und damit setzt man ironischerweise nicht nur, wahrscheinlich sogar weniger auf die Wasserstoffwirtschaft, das zwar auch, sondern vor allem auf Diesel- und Benzinautos (Katalysatoren). Südafrika ist für mich allerdings nicht investierbar, daher habe ich davon Abstand genommen. Sonst wäre es einen antizyklischen Zock wert gewesen - aber eben vor allem das.

    Auch wenn es komisch klingt angesichts der Verdreifachung im KOSPI binnen Jahresfrist und der verrückten Rallye im KOSDAQ diesen Monat: südkoreanische Nebenwerte sollen außerordentlich günstig sein, wohl die gleiche Ausgangssituation wie in Japan, hoher Cashbestand plus mögliche Corporate-Governance-Reformen. Ich habe null Einblick, wäre aber daran interessiert, weil diese Aktien mittlerweile bei IBKR handelbar sind. Ein Thema könnte auch dort die Währung sein, aktuell wieder auf einem Tiefstand gegenüber dem Euro. Zugleich kann man sich fragen, ob gerade die koreanische Wirtschaft von einem möglichen Platzen der KI-Blase nicht besonders betroffen wäre (Samsung & SK Hynix).

    Die gesamte brasilianische Wirtschaft hängt stark von den Rohstoffen ab, und die wiederum von der Weltkonjunktur. Wenn man also Rohstoffproduzenten zur Diversifikation sucht, gerne, aber klassischerweise sind die EMs leider nicht unabhängig vom US-Aktienmarkt.

    Hartmann mit sehr gutem H1. GpA 15,35€, deutlich über H2, TTM 28,12€. Bei Kurs 200€ KGV 7,1. Die Börse ist trotzdem unbeeindruckt, vermutlich wegen des schwachen Ausblicks: Man wuchs immerhin über 3%, das gute Ergebnis resultiert aber v.a. aus dem gesunkenen Materialaufwand. Infolge des Irankrieges soll in H2 Material, Transport und Energie negativ zu Buche schlagen. 2027 fürchtet man die deutsche GKV- und Pflegereform.

    https://corporate.hartmann.info/-/media/country/corp/investor-relations/our-reports/2026/ph_halbjahresbericht_2026.pdf

    PS. Was die Sorge von EgonKuhn vor der Konkurrenz aus China angeht: Würde man wirklich Produkte mit einem so ungünstigen Wert-zu-Volumen-Verhältnis wie Inkontinenzprodukte aus Fernost importieren? Das scheint prädestiniert für die lokale Produktion.

    PS. Schon klar, daß die "sunk cost fallacy" genau genommen etwas anderes beschreibt, nämlich die psychologischen Faktoren, die zum Festhalten an der Entscheidung führen, unabhängig von der Frage, ob es sich rationalerweise zum gegenwärtigen Zeitpunkt noch lohnt. Bloß ist das eben nicht so einfach entscheidbar; es ist durchaus möglich, daß die vergangene Entscheidung falsch war, das Festhalten daran aber richtig. Dazu kommt, daß oft ohnehin keiner sicher sagen kann, ob sich solche Investitionen zukünftig lohnen werden, da spielt immer die unternehmerische Intuition, die "animal spirits", eine Rolle - es kann richtig oder falsch sein. Als CFO wird es einfacher sein zu begründen, warum man mitgemacht hat, wie alle anderen, als warum man mittendrin ausgestiegen ist und den Zukunftsmarkt anderen überlassen hat. Damit läuft die Firma Gefahr, den Anschluß zu verlieren und damit keine Rolle mehr zu spielen, man denke an Google oder Microsoft.

    Pointierter formuliert: Man kann es sich nicht leisten, nicht dabei zu sein, so lange bis man es sich nicht mehr leisten kann. Das hängt auch vom Appetit der Investoren ab, dies zu finanzieren.

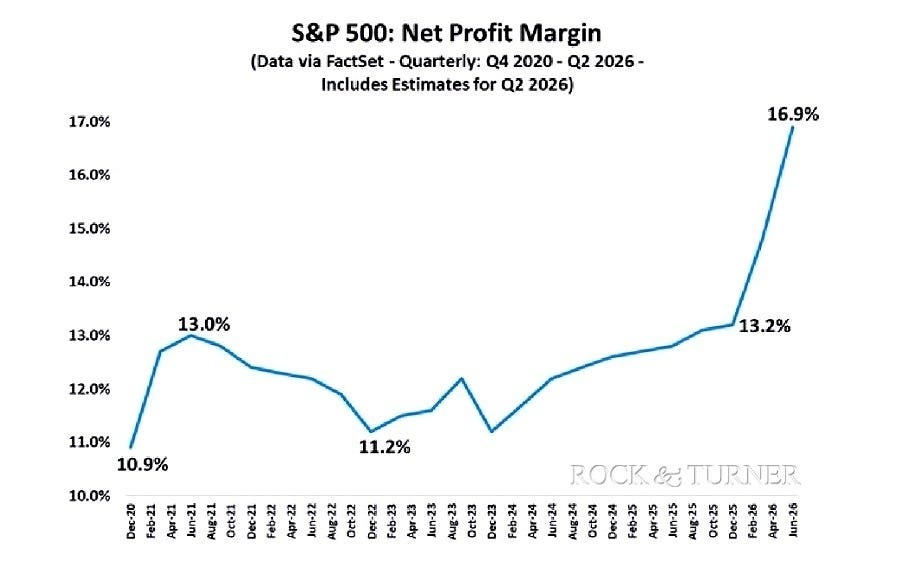
    Die Nettoprofitmarge des S&P500 ist auf ein schwindelregendes Rekordniveau von 16,9% geklettert. Dies ist jüngst bedingt durch die enormen KI-Investitionen, die bei den empfangenden Firmen sofort zu steigendem Umsatz und Gewinn führen, bei den ausgebenden Firmen aber buchhalterisch als Investitionen erfaßt werden und über die nächsten Jahre abgeschrieben werden. Dementsprechend ist der Gewinn auf Indexebene nach oben verzerrt. Die FCF-Rendite spricht eine genaue gegenteilige Sprache, beide Grafiken sind dargestellt.

    S&P500 Net Margins Soar +370bp; A.I. Productivity Gains, Or Something Else?
    The AI Revolution Is Distorting Market Data. Take Care Not To Model The Wrong Numbers
    rockandturner.substack.com

    Ich fürchte mich vor dem Ende dieser Bonanza. Derzeit deutet aber nichts auf dieses Ende hin. Keiner kann es sich leisten, an diesem Rennen nicht beteiligt zu sein, zumindest solange man die Mittel dazu hat. Jeder will zu den wenigen dominierenden Gewinnern gehören. Wer bremst, verliert. Vielleicht kommt aber irgendwann der Moment, an dem alle gleichzeitig auf die Bremse treten, weil klar wird, daß sich diese Investitionen nie amortisieren werden.

    In dem Zusammenhang spricht man immer von der "sunk cost fallacy". Ich hielt das nie für einen klaren Denkfehler (fallacy), denn die vergangenen Kosten spielen für die Entscheidung heute tatsächlich keine Rolle. Es geht nicht um die Frage, ob sich die gesamte Investition lohnt, sondern nur darum, ob sich die inkrementelle Investition ab heute lohnt oder nicht. Es kann durchaus lohnend sein, durchzuhalten, wenn man damit der einzig verbleibende Gewinner sein wird und/oder kurz vor dem Ziel steht. Allerdings ist halt kein Ende absehbar. Man weiß darüber hinaus auch nicht, wie hoch der TAM einmal sein wird und wie die technologische Entwicklung aussehen wird, Stichwort DeepSeek. Die historischen Beispiele sind geläufig, zuletzt der Telekomboom in den Neunzigern (Mobilfunk und Glasfaser).

    ... das habe ich auch nicht geschrieben, daß man es darum nicht ergänzen dürfe.

    ---

    Das Grundproblem des Spread-Tradings ist: Solange die Aktie sich in einer konstanten Handelsspanne bewegt oder steigt, funktioniert es - man sammelt ein paar Penny vor der Dampfwalze. In einem fallenden Markt hat man die Stücke immer mit Verlust im Depot. Wenn der Kurs steigt, hat man hingegen stets schon verkauft. Die Idee, intraday zu verkaufen, um nicht über Nacht halten zu müssen, ist originell, aber das setzt voraus, daß man die Stücke auch los bekommt - ggf. muß man selbst vor Handelsende zum ungünstigen Kurs verkaufen. Besonders in einem Crash wird es auch intraday Bewegungen geben, vielleicht auch als Reaktion auf andere Nachrichten außer den earnings.

    Man macht somit lange Zeit kleine Gewinne, und im Crash einen größeren Verlust. Kurzfristig scheint es daher erstmal zu funktionieren, langfristig ist es zumindest nicht risikolos.